
For merverdiavgiftsbehandling ved utleie av elektriske kjøretøy må det skilles mellom
- om det dreier seg om kortidsutleie eller langtidstutleie
- om kjøretøyet er et personkjøretøy eller annet type kjøretøy
Kortidsutleie - full avgiftsplikt
Yrkesmessig kortidsutleie av alle typer elektriske kjøretøy er avgiftspliktig fullt ut med 25 % merverdiavgift. Som kortidsutleie regnes utleie hvor leieperioden er mindre enn 30 dager.

Langtidsutleie
Personkjøretøy - delvis avgiftsplikt
Langtidsutleie er utleie hvor leieperioden etter skriftlig avtale er minst 30 dager. Yrkesmessig langtidsutleie av personkjøretøy som kun bruker elektrisitet til framdrift, er fritatt for merverdiavgift når kostprisen er 300 000 kroner eller lavere. Som personkjøretøy regnes blant annet personbil, minibuss, varebil klasse 1 og motorsykkel.
Når kostprisen overstiger 300 000 kroner, skal det beregnes merverdiavgift etter følgende formel:
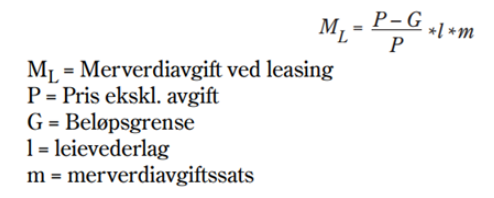
Som kostpris anses den prisen selskapet betaler eksklusiv engangsavgift og vrakpantavgift. Merverdiavgiftsplikten omfatter både startleie (forskuddsleasing) og de ordinære terminbeløp.
Eksempel:
Leasingselskapets kostpris på bilen er kr 750 000 eksklusiv merverdiavgift, engangsavgift og vrakpantavgift. Månedlig leasingvederlag utgjør kr 7 500.
Merverdiavgiften på leasingvederlaget utgjør kr (750 000 - 300 000) / 750 000 * 7 500 * 25 % = kr 1 125 pr. måned.
Hvis startleien i dette tilfellet utgjør kr 75 000 eksklusiv merverdiavgift, vil merverdiavgiften av startleien utgjøre kr (750 000 - 300 000) / 750 000 * 75 000 * 25 % = kr 11 250.
Lær mer regnskapsmessig og skattemessig behandling av leasing for leietaker (leaser) i nettkurset: Leasing.
Andre typer kjøretøy
Ved langtidsutleie av andre typer elektriske kjøretøy skal det beregnes merverdiavgift av hele leievederlaget. Dette omfatter blant annet varebil klasse 2, busser og lastebiler. Det samme vil også gjelde for utleie av traktor, hjullaster, gravemaskin og truck med videre.
Mer om dette finner du i Sticos Oppslag: Utleie/leasing av elektriske kjøretøy (elbil mv.)